Moneyman・Préstamos Rápidos

Capturas de pantalla
Detalles
- Valoración
- 4.88K reseñas
- Versión
- 2.343.0
- Desarrollador
- ID Finance Spain S.A.
Análisis de Norviv
Cuando surge un gasto inesperado, lo difícil no siempre es decidir si necesitas dinero, sino encontrar una forma clara de valorar tus opciones sin perderte entre trámites. Moneyman・Préstamos Rápidos es una aplicación de finanzas de ID Finance Spain S.A. orientada a solicitar préstamos y créditos desde el móvil. Yo la veo como una herramienta para iniciar una solicitud con rapidez, no como una solución automática para cualquier problema económico.
La aplicación es gratuita y está clasificada para mayores de tres años, aunque el uso real de un servicio de crédito exige mucha más responsabilidad que la que su clasificación de contenido podría sugerir. En mi experiencia, lo más importante es llegar a la pantalla de solicitud sabiendo cuánto puedes devolver y en qué plazo. La comodidad de hacerlo desde el teléfono solo es útil si no sustituye a la lectura cuidadosa de las condiciones.
Qué puedes esperar al abrir Moneyman por primera vez
La propuesta se entiende pronto: introducir una petición de financiación y recibir información sobre el proceso disponible para tu caso. No la utilizaría como una cartera digital, una aplicación para controlar gastos diarios o una banca móvil completa. Su función está mucho más concentrada en el acceso a préstamos y créditos rápidos.
Ese enfoque tiene una ventaja evidente. Si has llegado buscando precisamente financiación, no tienes que recorrer un panel lleno de presupuestos, inversiones o herramientas que no vas a usar. La contrapartida es que la aplicación no debería convertirse en tu primer recurso cada vez que el saldo de la cuenta se queda corto. Un crédito puede resolver una urgencia puntual, pero también puede trasladar el problema al siguiente vencimiento.
El interés que despierta se refleja en una comunidad amplia: supera las quinientas mil instalaciones y reúne una valoración media de cuatro sobre cinco, con alrededor de doce mil valoraciones. Son señales útiles para saber que no se trata de una aplicación desconocida, pero no reemplazan la revisión personal de las condiciones que aparecen en tu solicitud.
También conviene entender la diferencia entre instalarla gratis y obtener dinero sin coste. La descarga no tiene precio, pero eso no significa que un préstamo sea gratuito. Antes de aceptar, yo comprobaría el importe que recibiría, el total que tendría que devolver, las fechas y cualquier coste asociado que se muestre durante el proceso. Si una cifra no está clara, no avanzaría hasta entenderla.
Para quién encaja mejor
Puede resultar práctica para una persona que necesita explorar una opción de financiación desde casa, dispone de conexión y prefiere completar los primeros pasos en el móvil. También tiene sentido para quien quiere comparar una alternativa de crédito rápido con su banco, siempre que haga la comparación mirando el coste total y no solo la velocidad.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
En cambio, yo la evitaría si el importe necesario sirve para cubrir gastos habituales que se repiten cada mes. En ese caso, pedir un crédito puede aliviar unos días y dejar una cuota o devolución que complique todavía más el presupuesto. Tampoco es la mejor vía si ya tienes otras deudas pendientes o si no puedes calcular con seguridad de dónde saldrá el reembolso.
Cómo prepararte antes de iniciar la solicitud
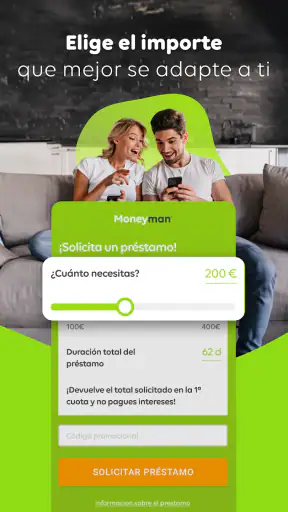
El primer paso útil no es pulsar el botón de pedir dinero, sino anotar tres datos: cuánto necesitas realmente, cuándo podrías devolverlo y cuánto margen conservarías después de hacerlo. Esta pequeña preparación evita solicitar una cantidad redonda por impulso. Si el gasto es de una cantidad concreta, yo pediría únicamente lo imprescindible, siempre que las condiciones resulten asumibles.
También tendría a mano la información personal y financiera que el proceso pueda pedir. No recomiendo introducir datos deprisa desde una red pública ni aceptar pantallas sin leerlas. La aplicación pertenece a ID Finance Spain S.A., así que mi consejo es comprobar que estás usando la versión oficial y revisar con atención cada pantalla que solicite información antes de continuar.
La versión actual es la 2.343.0 y funciona desde Android 8.0. Eso significa que conviene revisar el sistema del teléfono antes de perder tiempo intentando instalarla en un dispositivo antiguo. En un móvil compatible, mantendría la aplicación actualizada, no solo por comodidad, sino para evitar problemas de funcionamiento durante una solicitud que puede ser sensible al tiempo.
El recorrido inicial que yo seguiría
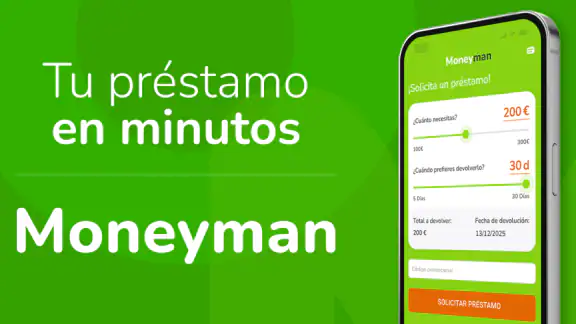
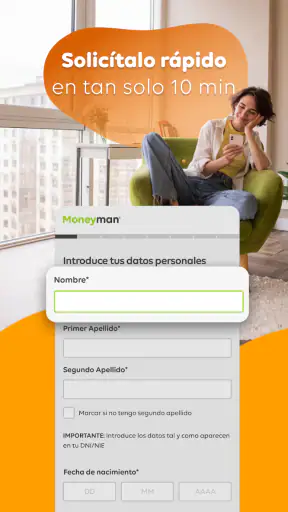
Después de instalarla, empezaría leyendo la pantalla de bienvenida y localizaría la entrada dedicada a iniciar una solicitud. No saltaría directamente a confirmar. Primero observaría qué importe se puede seleccionar, qué datos se piden y en qué momento aparecen las condiciones concretas. El objetivo de esta primera visita es entender el recorrido, no comprometerse antes de tiempo.
Cuando la aplicación solicite información, la introduciría exactamente como aparece en mis documentos. Un error en un nombre, una dirección o un dato económico puede obligar a repetir pasos o provocar que la evaluación no avance. Si el teclado del móvil corrige automáticamente algún campo, lo revisaría antes de pasar a la pantalla siguiente.
Un detalle práctico que suele ahorrar frustración es hacer el proceso cuando tengas tiempo para terminarlo. No lo comenzaría justo antes de entrar en una reunión o mientras haces compras. Las solicitudes financieras requieren concentración: una interrupción puede hacer que olvides qué aceptaste o que cierres la aplicación sin saber si el proceso quedó incompleto.
La primera acción que cuenta como éxito
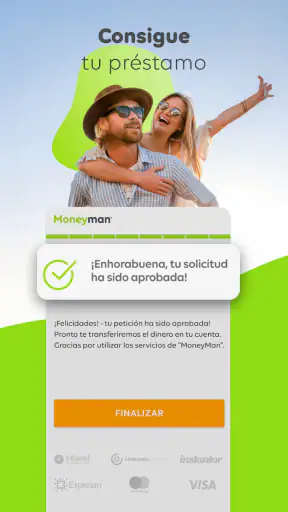
Para mí, el primer resultado satisfactorio no es recibir una respuesta rápida ni llegar al último botón. Es terminar una solicitud entendiendo qué estás solicitando y cuál sería tu obligación si se aprueba. Esa diferencia es importante porque una pantalla de confirmación puede sentirse como una victoria, aunque todavía no hayas valorado si el crédito encaja en tu presupuesto.
Yo avanzaría hasta la propuesta concreta y me detendría a comprobar el importe neto, la cantidad total a devolver, el calendario y cualquier condición relevante que se muestre. Haría una captura o anotaría los datos para compararlos con la oferta de mi banco o con otra alternativa legal. No compararía solo el tiempo de respuesta: una opción más lenta puede ser más conveniente si su coste total es menor.
Si decides aceptar, revisaría por última vez que el importe seleccionado sea el que necesitas y que no haya cambiado el plazo durante el recorrido. También conservaría los mensajes de confirmación y la información contractual que la aplicación permita consultar. Tener esos datos localizados facilita comprobar después cuándo corresponde cada pago y evita depender únicamente de la memoria.
En un escenario cotidiano, imagina que se rompe un electrodoméstico esencial y necesitas cubrir la reparación antes de cobrar. Moneyman puede servir para explorar una respuesta desde el móvil, pero yo compararía primero el coste de aplazar la reparación, pedir ayuda a un familiar o usar una línea de crédito ya disponible. Si el préstamo es la única opción razonable, solicitaría el mínimo necesario y reservaría desde ese momento el dinero destinado a devolverlo.
Confusiones habituales durante el proceso
La primera confusión es pensar que una solicitud equivale a una aprobación. No son lo mismo. La aplicación puede guiarte para pedir financiación, pero la respuesta depende de la evaluación correspondiente y de las condiciones que se presenten. Por eso no contaría con el dinero para pagar una factura hasta saber que la operación está confirmada.
Otra confusión frecuente consiste en fijarse en la cuota o en el importe recibido y olvidar el total. Una cuota aparentemente manejable puede esconder un compromiso que no encaja con tus ingresos cuando se suman otros gastos. Yo leería la cifra final como el dato principal y usaría la cuota solo para comprobar si cabe en el presupuesto mensual.
También separaría claramente el coste de la aplicación del coste del crédito. Que la app sea gratuita para descargar no elimina posibles intereses, comisiones u otros importes propios de la financiación. La información que aparece antes de aceptar debe ser la referencia. Si no puedes identificar cuánto devolverás en total, todavía no estás en condiciones de confirmar.
Puede surgir además la duda de si conviene pedir más para cubrir gastos futuros. Mi respuesta sería no, salvo que tengas una razón muy concreta y puedas justificar cada euro. Aumentar el importe por comodidad incrementa la obligación posterior. Para una urgencia, la estrategia más prudente suele ser reducir el préstamo, no ampliar el colchón con dinero prestado.
Si el proceso se interrumpe, no repetiría varias solicitudes sin saber qué ocurrió. Primero comprobaría si existe un estado pendiente dentro de la aplicación o si recibiste una confirmación. Duplicar intentos puede generar confusión sobre cuál es la petición válida. Si algo no queda claro, buscaría la vía de ayuda que la propia aplicación ponga a disposición del usuario y guardaría los datos de la operación iniciada.
Privacidad, seguridad y control personal
En una aplicación financiera, la seguridad no termina al instalarla. Yo protegería el teléfono con bloqueo, evitaría compartir códigos y revisaría cualquier notificación relacionada con la solicitud. No enviaría capturas de pantalla con datos personales a desconocidos que prometan acelerar una aprobación. La rapidez no justifica entregar información fuera del canal oficial.
También revisaría con calma los permisos y avisos que aparezcan en el dispositivo. No aceptaría una solicitud de acceso sin entender para qué se necesita. Mantener el sistema operativo actualizado, usar una conexión privada y cerrar sesión cuando corresponda son hábitos sencillos que tienen más valor en una app de crédito que en muchas aplicaciones de entretenimiento.
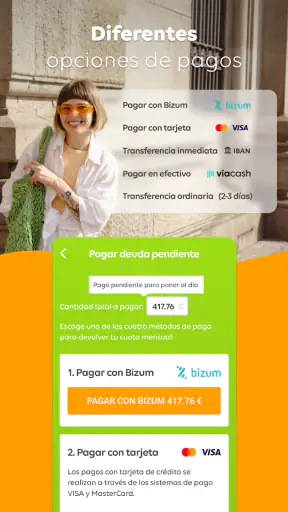
El control debe continuar después de recibir una respuesta. Guardaría un registro personal del importe, de las fechas y del total pactado. No confiaría únicamente en una notificación, porque las alertas pueden silenciarse o perderse. Una alarma independiente en el calendario puede ayudarte a recordar el vencimiento y evitar que una distracción afecte a tus finanzas.
Cómo se compara con un banco o con otras alternativas
Frente a la banca tradicional, la principal ventaja de Moneyman es que concentra el inicio del proceso en el móvil y está pensada para una necesidad de crédito rápido. Un banco puede ofrecer más contexto sobre tus cuentas y productos, además de opciones de financiación que quizá resulten más adecuadas para importes grandes o plazos prolongados. Por eso no asumiría que la opción más rápida es automáticamente la mejor.
Frente a una tarjeta de crédito, la comparación depende del coste y de la forma de devolución. Una tarjeta puede parecer cómoda porque ya está disponible, pero también puede facilitar que acumules compras sin una fecha clara de salida. Un préstamo con calendario definido puede ser más fácil de controlar para un gasto único, siempre que el total sea razonable y puedas cumplirlo.
Frente a pedir ayuda a alguien cercano, la aplicación ofrece privacidad y autonomía, pero no elimina la obligación financiera. La ayuda familiar puede tener menos coste económico, aunque puede afectar a la relación personal. Yo pondría todas las alternativas sobre la mesa y elegiría la que resuelva el problema con menor riesgo, no simplemente la que requiera menos conversaciones.
La valoración media de cuatro sobre cinco y sus aproximadamente cuatro mil novecientas reseñas muestran que muchos usuarios han dejado su opinión, pero una experiencia positiva ajena no garantiza que tu solicitud tenga el mismo resultado. Las condiciones dependen de cada caso. Utilizaría las reseñas para detectar problemas de uso recurrentes, no para predecir una aprobación.
Lo que me gusta y lo que me hace ser prudente
Me gusta que el servicio esté claramente enfocado a una necesidad concreta y que pueda iniciarse desde un teléfono compatible sin pagar por descargar la aplicación. Para alguien que quiere revisar una posibilidad de crédito sin desplazarse, ese acceso puede ahorrar tiempo. La presencia de una versión actualizada también transmite que el producto sigue recibiendo mantenimiento.
Mi principal reserva es la propia naturaleza del producto: la rapidez puede empujar a decidir antes de hacer números. Una interfaz sencilla puede hacer que el proceso parezca menos serio de lo que es. El usuario debe poner la pausa que la pantalla no siempre impone y leer la propuesta completa antes de aceptar.
También tendría cuidado con la expectativa de inmediatez. El resumen comercial habla de préstamos y créditos al instante, pero yo no interpretaría esa idea como una garantía de dinero inmediato en cualquier situación. Una solicitud financiera puede requerir comprobaciones y una respuesta concreta. Planificaría la urgencia sin gastar por adelantado basándome en una aprobación que todavía no existe.
La aplicación no sustituye a un asesor financiero ni a un presupuesto. Si no sabes cuánto ingresas, cuánto debes y qué pagos vienen después, el problema no se resuelve instalando una app de crédito. En ese caso, primero organizaría las cuentas y buscaría una alternativa de asesoramiento o negociación con el acreedor.
Mi recomendación para el siguiente paso
Si nunca has usado Moneyman, mi recomendación es instalarla solo cuando tengas una necesidad concreta y puedas dedicar unos minutos a leer. Explora el recorrido, prepara tus datos y llega hasta la información de la oferta sin sentirte obligado a aceptar. La primera decisión responsable es saber cuánto terminarías devolviendo, no conseguir que la solicitud avance más deprisa.
Si la propuesta encaja, guarda las condiciones y calcula cómo afectará a tus próximos ingresos. Si no encaja, cerrar el proceso también es un resultado válido. No pediría un importe mayor para compensar una oferta que ya resulta difícil de pagar, ni usaría otro crédito para cubrir el primero.
En resumen, yo recomendaría Moneyman・Préstamos Rápidos como una vía concreta para explorar financiación desde Android, especialmente cuando necesitas iniciar el trámite sin acudir a una oficina. La aplicación es gratuita, pertenece a ID Finance Spain S.A. y cuenta con una base considerable de usuarios. Pero la utilidad real depende de tu disciplina: comparar, leer el total y tener un plan de devolución.
Para una urgencia puntual y bien calculada, puede ser una herramienta cómoda. Para gastos recurrentes, deudas acumuladas o decisiones tomadas bajo presión, buscaría otra solución antes de solicitar un crédito. Moneyman funciona mejor como punto de evaluación que como respuesta automática: te ayuda a conocer una posibilidad, mientras que la decisión final debe salir de un presupuesto que puedas cumplir.
Preguntas frecuentes
01¿Qué es Moneyman・Préstamos Rápidos y cómo funciona?
Moneyman es una aplicación y servicio de préstamos en línea que permite solicitar financiación desde el teléfono móvil. El usuario normalmente debe registrarse, completar un formulario con sus datos personales y económicos, aceptar las condiciones y esperar la evaluación. La aprobación, el importe disponible y el plazo dependen del perfil del solicitante y de los criterios vigentes del servicio.
02¿Qué requisitos suelen solicitar para pedir un préstamo en Moneyman?
Antes de comenzar la solicitud, conviene comprobar los requisitos aplicables en tu país. Generalmente pueden pedir mayoría de edad, documento de identidad válido, residencia, número de teléfono, correo electrónico y una cuenta bancaria a nombre del solicitante. También podrían analizar ingresos, historial financiero y capacidad de pago. Los requisitos exactos pueden cambiar y deben revisarse dentro de la aplicación.
03¿Cuánto dinero puedo solicitar y cuánto tardan en responder?
El importe disponible y el tiempo de respuesta no son iguales para todos los usuarios. La plataforma puede establecer límites según la información proporcionada, la evaluación de riesgo y el historial de solicitudes. En algunos casos la respuesta llega rápidamente después de completar el formulario, pero una aprobación no garantiza que el dinero se deposite de inmediato, ya que también intervienen la entidad bancaria y los procesos de verificación.
04¿Cuánto cuesta el préstamo y qué debo revisar antes de aceptarlo?
Es fundamental revisar el coste total antes de confirmar cualquier préstamo. Comprueba la tasa de interés, la TAE o indicador equivalente, comisiones, gastos adicionales, importe total a devolver, fecha de vencimiento y posibles cargos por retraso. No te limites a mirar la cantidad recibida. Lee el contrato y las condiciones completas, porque el coste puede variar según el importe, el plazo y tu perfil.
05¿Es segura Moneyman y qué ocurre con mis datos personales?
Antes de registrarte, verifica que estás utilizando la aplicación oficial y que el servicio opera legalmente en tu país. Revisa la política de privacidad, los permisos solicitados y la información de contacto de la empresa. Nunca compartas contraseñas, códigos bancarios ni datos sensibles fuera de los canales oficiales. Además, recuerda que cualquier préstamo implica una obligación financiera y debes solicitarlo únicamente si puedes devolverlo a tiempo.


